Планирование бюджета на месяц позволяет видеть реальный остаток после обязательных платежей и распределять его так, чтобы денег хватало до следующего поступления. Многие сталкиваются с ситуацией, когда зарплата приходит, а через 10–14 дней уже приходится экономить на продуктах или брать в долг до аванса. Это происходит не только из-за низкого дохода, но и из-за отсутствия четкого распределения.
В 2026 году средняя зарплата штатных работников в Украине составляла около 33 тыс. грн до налогов (данные Госстата/НБУ за сентябрь). После НДФЛ и военного сбора «на руки» выходит значительно меньше, а в регионах и в отдельных профессиях доход часто ниже. К этому добавляются сезонные коммунальные платежи, нерегулярные подработки и непредвиденные расходы. Универсальные схемы вроде 50/30/20 работают не всегда, поэтому план стоит строить от реальных цифр, а не от идеальных процентов.
Ниже — последовательный подход, который подходит и для стабильной зарплаты, и для нестабильного дохода, с сравнением методов, примерами и действиями, если план срывается посреди месяца.
Соберите реальные цифры за предыдущие месяцы
Начинать планирование бюджета на месяц с чистого листа без данных — почти всегда означает переоценить доход и недооценить расходы. Первый шаг — собрать фактические поступления и расходы хотя бы за 1–2 предыдущих месяца.
Выпишите все гарантированные поступления: зарплату «на руки», аванс, пенсию, стипендию, регулярные социальные выплаты, аренду (если сдаете), кэшбэк, который реально приходит. Отдельно обозначьте нестабильные суммы — подработки, фриланс, донаты в обратном направлении. Для планирования обязательных расходов берите только гарантированный минимум. Если в один месяц было 28 тыс. грн, а в другой — 19 тыс. грн, ориентируйтесь на нижнюю цифру для базового плана.
Расходы удобно собрать из банковских выписок (Monobank, Приват24, Sense и другие), чеков и заметок. Разделите их на:
- фиксированные (аренда/ипотека, кредитные платежи, страховка, абонплата за связь и интернет);
- переменные, но необходимые (продукты, транспорт до работы, лекарства, коммуналка);
- нерегулярные (одежда, ремонт техники, подарки, сезонные покупки);
- желательные (кафе, развлечения, подписки, которые можно отложить).
В реальных кейсах часто оказывается, что «мелочи» — доставка еды, кофе, мелкие покупки в магазинах возле дома — за месяц съедают 3–6 тыс. грн. После сбора данных сравните сумму расходов с доходом. Если выходит минус, это не приговор, а стартовая точка для корректировки.
Выберите метод распределения, который соответствует вашему доходу
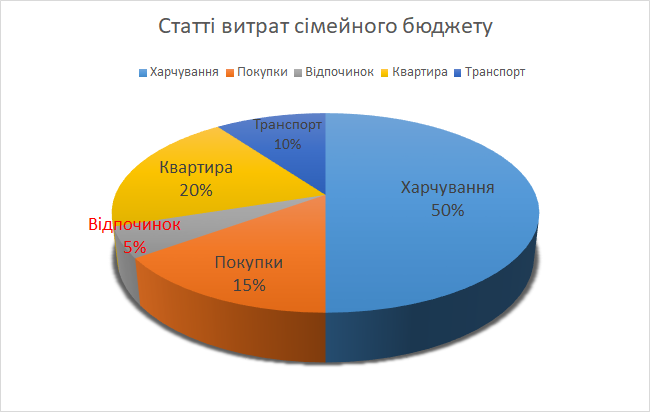
Самое популярное правило 50/30/20 (50 % — потребности, 30 % — желания, 20 % — сбережения) хорошо работает при относительно высоком доходе и умеренных фиксированных расходах. В украинских условиях аренда + коммуналка + продукты часто забирают 60–75 % дохода даже в семьях со средней зарплатой. Финансовые консультанты в Украине чаще рекомендуют адаптировать пропорции: 60/25/15 или 70/20/10, а иногда вообще отказаться от жестких процентов в пользу нулевого бюджета или недельных лимитов.
Сравнение основных подходов:
| Метод | Суть | Кому подходит | Ограничения |
|---|---|---|---|
| 50/30/20 | Четкое распределение на потребности / желания / будущее | Стабильный доход от ~25–30 тыс. грн «на руки», низкие фиксированные расходы | Часто нереалистичный при аренде и высоких коммунальных |
| Нулевой бюджет | Каждая гривна имеет назначение (расходы + сбережения = доход) | Тем, кто хочет максимального контроля | Требует еженедельного обновления |
| Недельные лимиты | После обязательных платежей остаток делят на недели | Небольшой или нестабильный доход, зарплата 1–2 раза в месяц | Меньше внимания долгосрочным целям |
| Цифровые «конверты» / банки | Отдельные счета или «банки» под категории | Тем, кто пользуется Monobank, Приват24 и т.д. | Нужна дисциплина не перекидывать деньги между категориями |
Источник: обобщение рекомендаций украинских финансовых консультантов и практик ведения бюджета.
Для большинства людей с доходом до 20–25 тыс. грн «на руки» эффективнее сначала покрыть обязательное, отложить хотя бы 5–10 % (даже 500–1500 грн) и остаток разбить на недельные лимиты. Правило 50/30/20 можно использовать как ориентир для проверки, а не как жесткую норму.
Составьте бюджет пошагово с учетом украинских реалий
После сбора данных выполните последовательность:
- Зафиксируйте гарантированный доход «на руки» на месяц.
- Вычтите все фиксированные платежи с точными датами (аренда, кредиты, абонплаты).
- Добавьте средние переменные необходимые расходы (продукты, транспорт, лекарства) на основе предыдущих месяцев. Для коммуналки возьмите среднее за сезон или текущий прогноз.
- Выделите отдельную строку на нерегулярные расходы: разделите ожидаемую годовую сумму (зимняя одежда, ремонт, подарки) на 12 и откладывайте ежемесячно.
- Оставьте небольшой буфер (3–5 % или фиксированную сумму 500–2000 грн) на мелкие непредвиденные расходы.
- То, что осталось, распределите на недели или категории желаний и сбережений. Сбережения лучше переводить автоматически в день поступления зарплаты.
Пример для дохода 18 тыс. грн «на руки» (один человек, без аренды или с небольшим взносом в семейные расходы):
- фиксированные + коммуналка: 4 500 грн;
- продукты: 5 500 грн;
- транспорт и связь: 1 200 грн;
- лекарства и буфер: 1 500 грн;
- нерегулярные (среднемесячно): 800 грн;
- сбережения: 900 грн;
- остаток на недели (примерно 4 недели): ~900 грн в неделю на все остальное.
Для семьи с двумя доходами цифры масштабируются, но принцип тот же: сначала обязательное, затем буфер и сбережения, затем переменные категории. Осенью и зимой увеличивайте строку коммуналки и одежды на 15–30 % по сравнению с летом.
Как планировать при нестабильном доходе и непредвиденных расходах
Если зарплата приходит частями или есть фриланс, классический месячный план часто ломается. Работает более короткий горизонт: планируйте от поступления до поступления. Как только деньги пришли — сразу отложите обязательные платежи, минимальные сбережения и буфер. Остаток разделите на количество дней до следующего ожидаемого поступления.
Непредвиденные расходы (поломка техники, лекарства, помощь семье) лучше покрывать из отдельного резерва, а не из текущего недельного лимита. Даже небольшой резерв в 1–2 месячные обязательные расходы уже снижает необходимость брать кредиты. Начинать можно с 5 % каждого поступления. По данным финансовых консультантов, целевой размер подушки — 3–6 месяцев обязательных расходов; к этому стоит двигаться постепенно.
Сезонные расходы (отопление, подготовка к школе, зимняя одежда, подарки) стоит выносить в отдельный календарь. Например, если в декабре ожидается дополнительно 6 тыс. грн, начинайте откладывать по 500–1000 грн с сентября. Это лучше, чем в декабре резко сокращать продукты.
Недельный контроль и удобные инструменты
Месячный план без еженедельной проверки быстро расходится с реальностью. Раз в неделю (удобно в воскресенье или в день после зарплаты) сверяйте фактические расходы с лимитами. Если одна категория превышена, уменьшите другую в следующей неделе или перенесите часть расходов.
Удобные инструменты в украинских реалиях:
- банковские приложения с категориями расходов и «банками»/конвертами (Monobank, Приват24);
- Google Таблицы или Excel с простыми формулами суммы и остатка;
- специализированные приложения для учета (проверяйте, поддерживают ли украинские банки и экспорт).
Многие сталкиваются с ситуацией, когда автоматическая категоризация в банке ошибается (например, супермаркет попадает в «другое»). Периодически проверяйте и корректируйте вручную — это занимает 10–15 минут в неделю, но дает точную картину.
Типичные ошибки и что делать, если план срывается
Самые частые ошибки при планировании бюджета на месяц:
- планирование от «грязной» зарплаты вместо суммы «на руки»;
- игнорирование нерегулярных и сезонных расходов;
- слишком жесткие лимиты с первого месяца (люди срываются и бросают учет);
- отсутствие буфера — один непредвиденный расход ломает весь месяц;
- перенос всех «желаний» на конец месяца, когда денег уже нет.
Если посреди месяца деньги закончились раньше:
- Остановитесь и пересчитайте остаток до следующего поступления.
- Сократите переменные категории (кафе, развлечения, ненужные покупки) до минимума.
- Проверьте, можно ли отложить любой необязательный платеж.
- Если есть небольшой резерв — используйте его, но в следующем месяце пополните в первую очередь.
- На следующий месяц увеличьте буфер и уменьшите одну-две переменные категории на 10–15 %.
Из практики ведения бюджета часто видно, что первые 2–3 месяца план «плывет». Это нормально. Важнее не идеальная точность, а привычка еженедельной сверки и постепенное приближение фактических расходов к запланированным.
От месячного плана к подушке и долгосрочным целям
Месячный бюджет — это основа, но без связи с более длинными целями он остается только контролем расходов. После того как базовые платежи стабильно покрываются, направляйте часть остатка на:
- финансовую подушку (сначала 1 месяц обязательных расходов, затем 3–6);
- конкретные цели с датой (ремонт, обучение, крупная покупка) — рассчитайте ежемесячную сумму;
- погашение дорогих долгов после минимального резерва.
Автоматический перевод в день зарплаты работает лучше, чем «отложу, если останется». Даже 5–7 % при доходе 15–20 тыс. грн дают ощутимый результат за год. Когда подушка достигнет комфортного размера, можно постепенно увеличивать долю сбережений или направлять часть на инвестиции.
Планирование бюджета на месяц не требует сложных таблиц или идеальной дисциплины с первого дня. Достаточно собрать реальные цифры, покрыть обязательное, оставить буфер и проверять план раз в неделю. В украинских условиях 2026 года это дает больше контроля, чем попытка втиснуться в жесткие проценты, которые не учитывают аренду, сезонность и нестабильность дохода. Постепенно месячный план превращается в привычку, которая снижает финансовый стресс и создает пространство для долгосрочных целей.