Планування бюджету на місяць дає змогу бачити реальний залишок після обов’язкових платежів і розподіляти його так, щоб грошей вистачало до наступного надходження. Багато хто стикається з ситуацією, коли зарплата приходить, а через 10–14 днів уже доводиться економити на продуктах або брати в борг до авансу. Це трапляється не лише через низький дохід, а й через відсутність чіткого розподілу.
У 2026 році середня зарплата штатних працівників в Україні становила близько 33 тис. грн до податків (дані Держстату/НБУ за вересень). Після ПДФО та військового збору «на руки» виходить значно менше, а в регіонах і в окремих професіях дохід часто нижчий. До цього додаються сезонні комунальні платежі, нерегулярні підробітки та непередбачені витрати. Універсальні схеми на кшталт 50/30/20 працюють не завжди, тому план варто будувати від реальних цифр, а не від ідеальних відсотків.
Нижче — послідовний підхід, який підходить і для стабільної зарплати, і для нестабільного доходу, з порівнянням методів, прикладами та діями, якщо план зривається посеред місяця.
Зберіть реальні цифри за попередні місяці
Починати планування бюджету на місяць із чистого аркуша без даних — майже завжди означає переоцінити дохід і недооцінити витрати. Перший крок — зібрати фактичні надходження та витрати хоча б за 1–2 попередні місяці.
Випишіть усі гарантовані надходження: зарплату «на руки», аванс, пенсію, стипендію, регулярні соціальні виплати, оренду (якщо здаєте), кешбек, який реально приходить. Окремо позначте нестабільні суми — підробітки, фріланс, донати в зворотному напрямку. Для планування обов’язкових витрат беріть лише гарантований мінімум. Якщо в один місяць було 28 тис. грн, а в інший — 19 тис. грн, орієнтуйтесь на нижню цифру для базового плану.
Витрати зручно зібрати з банківських виписок (Monobank, Приват24, Sense та інші), чеків і нотаток. Розділіть їх на:
- фіксовані (оренда/іпотека, кредитні платежі, страховка, абонплата за зв’язок і інтернет);
- змінні, але необхідні (продукти, транспорт до роботи, ліки, комуналка);
- нерегулярні (одяг, ремонт техніки, подарунки, сезонні покупки);
- бажані (кафе, розваги, підписки, які можна відкласти).
У реальних кейсах часто виявляється, що «дрібниці» — доставка їжі, кава, дрібні покупки в магазинах біля дому — за місяць з’їдають 3–6 тис. грн. Після збору даних порівняйте суму витрат із доходом. Якщо виходить мінус, це не вирок, а стартова точка для коригування.
Оберіть метод розподілу, який відповідає вашому доходу
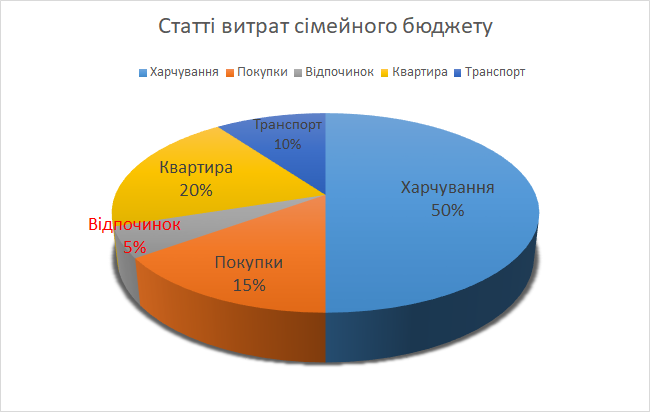
Найпопулярніше правило 50/30/20 (50 % — потреби, 30 % — бажання, 20 % — заощадження) добре працює при відносно високому доході та помірних фіксованих витратах. В українських умовах оренда + комуналка + продукти часто забирають 60–75 % доходу навіть у сім’ях із середньою зарплатою. Фінансові консультанти в Україні частіше рекомендують адаптувати пропорції: 60/25/15 або 70/20/10, а іноді взагалі відмовитися від жорстких відсотків на користь нульового бюджету чи тижневих лімітів.
Порівняння основних підходів:
| Метод | Суть | Кому підходить | Обмеження |
|---|---|---|---|
| 50/30/20 | Чіткий розподіл на потреби / бажання / майбутнє | Стабільний дохід від ~25–30 тис. грн «на руки», низькі фіксовані витрати | Часто нереалістичний при оренді та високих комунальних |
| Нульовий бюджет | Кожна гривня має призначення (витрати + заощадження = дохід) | Тим, хто хоче максимального контролю | Вимагає щотижневого оновлення |
| Тижневі ліміти | Після обов’язкових платежів залишок ділять на тижні | Невеликий або нестабільний дохід, зарплата 1–2 рази на місяць | Менше уваги довгостроковим цілям |
| Цифрові «конверти» / банки | Окремі рахунки або «банки» під категорії | Тим, хто користується Monobank, Приват24 тощо | Потрібна дисципліна не перекидати гроші між категоріями |
Джерело: узагальнення рекомендацій українських фінансових консультантів та практик ведення бюджету.
Для більшості людей із доходом до 20–25 тис. грн «на руки» ефективніше спочатку покрити обов’язкове, відкласти хоча б 5–10 % (навіть 500–1500 грн) і решту розбити на тижневі ліміти. Правило 50/30/20 можна використовувати як орієнтир для перевірки, а не як жорстку норму.
Складіть бюджет покроково з урахуванням українських реалій
Після збору даних виконайте послідовність:
- Зафіксуйте гарантований дохід «на руки» на місяць.
- Відніміть усі фіксовані платежі з точними датами (оренда, кредити, абонплати).
- Додайте середні змінні необхідні витрати (продукти, транспорт, ліки) на основі попередніх місяців. Для комуналки візьміть середнє за сезон або поточний прогноз.
- Виділіть окремий рядок на нерегулярні витрати: розділіть очікувану річну суму (зимовий одяг, ремонт, подарунки) на 12 і відкладайте щомісяця.
- Залиште невеликий буфер (3–5 % або фіксовану суму 500–2000 грн) на дрібні непередбачені витрати.
- Те, що залишилося, розподіліть на тижні або категорії бажань і заощаджень. Заощадження краще переказувати автоматично в день надходження зарплати.
Приклад для доходу 18 тис. грн «на руки» (одна людина, без оренди або з невеликим внеском у сімейні витрати):
- фіксовані + комуналка: 4 500 грн;
- продукти: 5 500 грн;
- транспорт і зв’язок: 1 200 грн;
- ліки та буфер: 1 500 грн;
- нерегулярні (середньомісячно): 800 грн;
- заощадження: 900 грн;
- залишок на тижні (приблизно 4 тижні): ~900 грн на тиждень на все інше.
Для сім’ї з двома доходами цифри масштабуються, але принцип той самий: спочатку обов’язкове, потім буфер і заощадження, потім змінні категорії. Восени та взимку збільшуйте рядок комуналки та одягу на 15–30 % порівняно з літом.
Як планувати при нестабільному доході та непередбачених витратах
Якщо зарплата приходить частинами або є фріланс, класичний місячний план часто ламається. Працює коротший горизонт: плануйте від надходження до надходження. Як тільки гроші зайшли — одразу відкладіть обов’язкові платежі, мінімальне заощадження і буфер. Решту поділіть на кількість днів до наступного очікуваного надходження.
Непередбачені витрати (поломка техніки, ліки, допомога родині) краще покривати з окремого резерву, а не з поточного тижневого ліміту. Навіть невеликий резерв у 1–2 місячні обов’язкові витрати вже знижує необхідність брати кредити. Починати можна з 5 % кожного надходження. За даними фінансових консультантів, цільовий розмір подушки — 3–6 місяців обов’язкових витрат; до цього варто рухатися поступово.
Сезонні витрати (опалення, підготовка до школи, зимовий одяг, подарунки) варто виносити в окремий календар. Наприклад, якщо в грудні очікується додатково 6 тис. грн, починайте відкладати по 500–1000 грн з вересня. Це краще, ніж у грудні різко скорочувати продукти.
Тижневий контроль і зручні інструменти
Місячний план без щотижневої перевірки швидко розходиться з реальністю. Раз на тиждень (зручно в неділю або в день після зарплати) звіряйте фактичні витрати з лімітами. Якщо одна категорія перевищена, зменшіть іншу в наступному тижні або перенесіть частину витрат.
Зручні інструменти в українських реаліях:
- банківські застосунки з категоріями витрат і «банками»/конвертами (Monobank, Приват24);
- Google Таблиці або Excel з простими формулами суми та залишку;
- спеціалізовані додатки для обліку (перевіряйте, чи підтримують українські банки та експорт).
Багато хто стикається з ситуацією, коли автоматична категоризація в банку помиляється (наприклад, супермаркет потрапляє в «інше»). Періодично перевіряйте і коригуйте вручну — це займає 10–15 хвилин на тиждень, але дає точну картину.
Типові помилки і що робити, якщо план зривається
Найчастіші помилки при плануванні бюджету на місяць:
- планування від «брудної» зарплати замість суми «на руки»;
- ігнорування нерегулярних і сезонних витрат;
- занадто жорсткі ліміти з першого місяця (люди зриваються і кидають облік);
- відсутність буфера — одна непередбачена витрата ламає весь місяць;
- перенесення всіх «бажань» на кінець місяця, коли грошей уже немає.
Якщо посеред місяця гроші закінчилися раніше:
- Зупиніться і перерахуйте залишок до наступного надходження.
- Скоротіть змінні категорії (кафе, розваги, непотрібні покупки) до мінімуму.
- Перевірте, чи можна відкласти будь-який необов’язковий платіж.
- Якщо є невеликий резерв — використайте його, але в наступному місяці поповніть у першу чергу.
- На наступний місяць збільште буфер і зменшіть одну-дві змінні категорії на 10–15 %.
З практики ведення бюджету часто видно, що перші 2–3 місяці план «пливе». Це нормально. Важливіше не ідеальна точність, а звичка щотижневого звіряння і поступове наближення фактичних витрат до запланованих.
Від місячного плану до подушки та довгострокових цілей
Місячний бюджет — це основа, але без зв’язку з довшими цілями він залишається лише контролем витрат. Після того як базові платежі стабільно покриваються, спрямовуйте частину залишку на:
- фінансову подушку (спочатку 1 місяць обов’язкових витрат, потім 3–6);
- конкретні цілі з датою (ремонт, навчання, велика покупка) — розрахуйте щомісячну суму;
- погашення дорогих боргів після мінімального резерву.
Автоматичний переказ у день зарплати працює краще, ніж «відкладу, якщо залишиться». Навіть 5–7 % при доході 15–20 тис. грн дають відчутний результат за рік. Коли подушка досягне комфортного розміру, можна поступово збільшувати частку заощаджень або спрямовувати частину на інвестиції.
Планування бюджету на місяць не вимагає складних таблиць чи ідеальної дисципліни з першого дня. Достатньо зібрати реальні цифри, покрити обов’язкове, залишити буфер і перевіряти план раз на тиждень. У українських умовах 2026 року це дає більше контролю, ніж спроба втиснутися в жорсткі відсотки, які не враховують оренду, сезонність і нестабільність доходу. Поступово місячний план перетворюється на звичку, яка зменшує фінансовий стрес і створює простір для довгострокових цілей.